-
2026년 9월 22일 미국 증시 마감: 나스닥 사상 최고, 금융·에너지 약세에 다우 하락지식 Log 2026. 9. 23. 06:23반응형
기술주 강세와 금융·에너지 약세가 맞선 혼조 장세를 표현한 AI 설명 이미지입니다. 실제 시세 차트가 아닙니다. 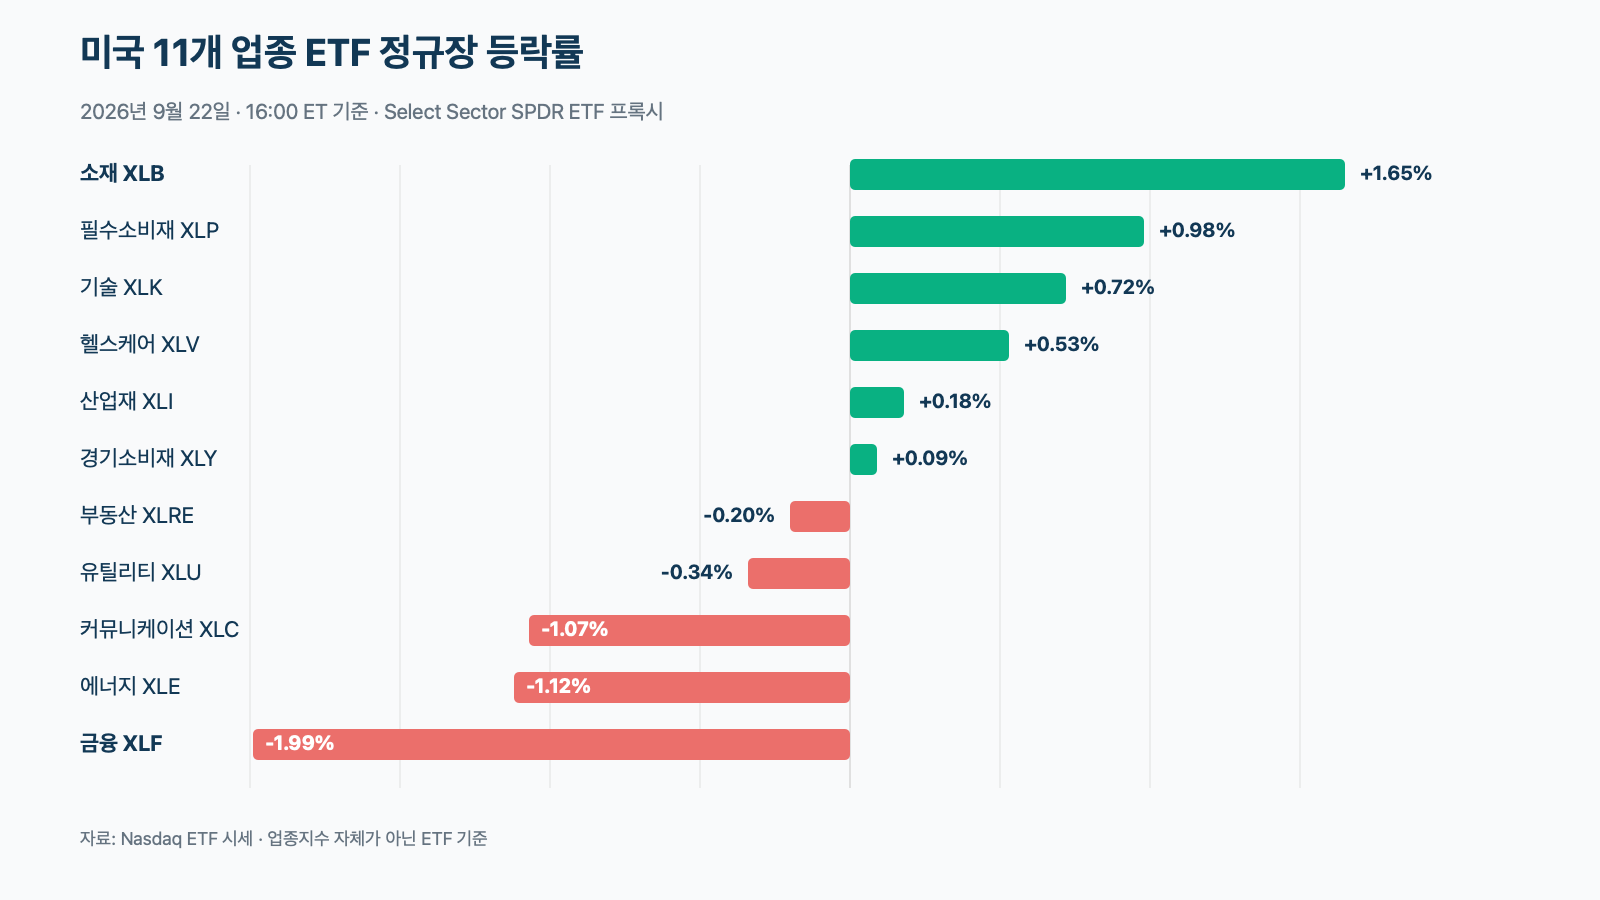
미국 11개 업종 ETF 정규장 등락률. 업종지수 자체가 아닌 Select Sector SPDR ETF 프록시이며, Nasdaq의 오후 4시 동부시간 종가 기준입니다. 미국 현지시간 2026년 9월 22일 정규장은 지수별 방향이 엇갈렸습니다. 나스닥 종합지수는 0.45% 올라 사상 최고 종가를 새로 썼지만, 다우존스 산업평균지수는 금융주 약세에 0.36% 내렸습니다. S&P 500은 0.06포인트 하락해 사실상 보합이었습니다.
조회 기준: 미국 동부시간 9월 22일 16:00 정규장 종가를 중심으로 16:55 EDT(한국시간 9월 23일 05:55 KST)에 원문과 시세를 확인했습니다. NYSE와 Nasdaq 공식 달력상 정상 거래일이며 조기 폐장도 아니었습니다. 국채금리와 VIX·원자재는 각 자료의 별도 관측 시각을 함께 표시했고, 정규장 이후 금 시세는 별도 문단으로 분리했습니다.
미국 증시 마감 대시보드
지표 9월 22일 값 해석·기준 S&P 500 7,764.64 -0.06포인트, 사실상 보합 나스닥 종합 27,244.28 +0.45%, 사상 최고 종가 다우존스 51,863.69 -185.14포인트, -0.36% 러셀 2000 2,889.92 +0.51% 미 국채 2년·10년 4.71% · 4.96% 미 재무부 9월 22일 일일 파 금리 달러지수 DXY 100.44 +0.01%, 데이터 제공사 일일 종가 WTI 11월물 배럴당 89.60달러 -3.00%, 15:57 EDT 관측 VIX 14.36 -3.43%, Cboe 15:10 EDT 지연 시세 지수만 보면 기술주가 시장을 끌었지만, 러셀 2000도 0.51% 올라 상승이 초대형 기술주에만 갇힌 하루는 아니었습니다. 반면 금융·에너지·커뮤니케이션 업종의 낙폭이 S&P 500과 다우의 상단을 눌렀습니다.
정규장 이후 따로 본 금
금 선물은 미국 주식 정규장 종료 20분 뒤인 16:20 EDT에 온스당 4,396.70달러, 일간 +0.29%로 관측됐습니다. 이 값은 주식시장 16:00 종가와 같은 시각의 수치가 아니므로 대시보드 종가와 섞어 해석하지 않았습니다.
장중 변곡점: 유가 안도에서 업종 차별화로
장 초반에는 브렌트유가 배럴당 98달러 아래로 잠시 내려가면서 위험자산 전반에 안도감이 번졌습니다. 그러나 유가 낙폭이 줄자 지수 상승폭도 함께 축소됐습니다. 브렌트유는 99.25달러에 결제돼 전일보다 1.1% 낮았지만, 지난주 고점 약 110달러와 전쟁 전 약 72달러 사이에서 여전히 큰 변동성을 보였습니다.
이 흐름은 “유가 하락이면 모든 주식이 오른다”는 단순한 장이 아니었다는 뜻입니다. 낮아진 유가는 기술주와 소비 관련 종목의 비용·금리 부담을 덜어주는 쪽으로 작용했지만, 에너지주는 상품 가격 하락이 실적 기대에 직접 부담이 됐습니다. 금융주는 단기금리가 높은 가운데 장기금리와의 격차가 좁아진 환경이 부담으로 작용했습니다.
업종과 시장 폭: 6개 상승, 5개 하락
11개 Select Sector SPDR ETF를 업종 대용치로 보면 6개가 오르고 5개가 내렸습니다. 소재 XLB가 +1.65%로 가장 강했고 필수소비재 XLP(+0.98%), 기술 XLK(+0.72%)가 뒤를 이었습니다. 반대편에서는 금융 XLF가 -1.99%로 가장 약했고 에너지 XLE(-1.12%), 커뮤니케이션 XLC(-1.07%)도 하락했습니다.
위 차트는 업종지수 자체가 아니라 거래 가능한 ETF의 정규장 종가를 비교한 것입니다. 따라서 업종 내부 모든 종목의 평균 수익률과 같지는 않습니다. 다만 러셀 2000 상승과 6대5의 업종 분포를 함께 보면, 나스닥 최고치가 나왔어도 내부 흐름은 “기술주만 상승”보다 조금 넓었습니다. 동시에 금융주 급락 때문에 지수 체감은 크게 갈렸습니다.
주요 상승·하락 종목과 검증된 배경
AutoZone +3.3%: 이익 증가, 매출 기대는 엇갈림
AutoZone은 3.3% 올랐습니다. 회사 발표상 회계연도 4분기 매출은 66억달러로 전년 동기보다 5.6% 늘었고, 희석 주당순이익은 56.05달러로 48.71달러에서 증가했습니다. AP는 이익이 시장 예상보다 강했지만 매출은 예상에 못 미쳤다고 전했습니다. 회사는 분기 첫 8주는 판매 환경이 어려웠지만 뒤의 8주에는 매출 흐름이 개선됐다고 설명했습니다.
THOR Industries +5.5%: 기대 이상 이익과 약한 수요가 동시에
THOR Industries는 5.5% 상승했습니다. 시장은 예상보다 나은 분기 이익에 반응했지만, 회사 자료의 숫자는 수요 환경이 여전히 어렵다는 점도 보여줍니다. 분기 매출은 23억1,200만달러로 전년 동기보다 8.4% 줄었고 희석 주당순이익은 0.78달러로 66.9% 감소했습니다. 회사 측은 높은 연료비·금리·물가가 고객 예산을 압박했다고 밝혔습니다.
On Holding +7.6%: 2029 목표와 자사주 매입
On Holding은 7.6% 뛰었습니다. 회사는 2029년까지 고정환율 매출의 연평균 성장률을 10%대 후반으로 끌어올리고, 매출총이익률 65% 이상과 조정 EBITDA 마진 22% 이상을 목표로 제시했습니다. 2029년 말까지 최대 10억달러의 자사주를 매입할 수 있는 권한도 승인받았습니다. 다만 이는 경영진의 중장기 목표이며, 수요·환율·관세·공급망 변수가 실제 달성률을 바꿀 수 있습니다.
JPMorgan -3.4%, ConocoPhillips -1.8%
JPMorgan은 3.4% 내려 S&P 500의 큰 하락 기여 종목 가운데 하나였습니다. AP는 최근 연준의 금리 인상 이후 단기·장기 금리 차가 좁아진 환경을 은행주 압박 요인으로 짚었습니다. ConocoPhillips는 유가 하락과 함께 1.8% 내렸습니다. 두 경우 모두 이날 회사가 새로 낸 공시 한 건만으로 움직임을 설명하기보다 업종 공통 변수와 함께 보는 편이 타당합니다.
핵심 뉴스와 금융 자료를 어떻게 연결할까
- 유가: 이란과 미국의 외교 재개 기대와 걸프 지역 공급 정상화 가능성이 위험 프리미엄을 낮췄습니다. 이는 소비·기술주에는 비용과 인플레이션 우려 완화 재료였고 에너지주에는 반대 방향으로 작용했습니다.
- 금리: 미 재무부 일일 파 금리는 2년 4.71%, 10년 4.96%였습니다. 장단기 차는 약 0.25%포인트로, 은행의 순이자마진 기대를 크게 북돋울 만한 가파른 곡선은 아니었습니다.
- 실적: AutoZone과 THOR의 주가 상승은 매출·수요가 완전히 강해서라기보다, 낮아진 기대보다 이익 방어가 나았다는 해석에 가깝습니다. 따라서 하루의 주가 반응을 경기 민감 소비의 전면 회복으로 확대해석하기는 어렵습니다.
공개 애널리스트 관점 비교
Charles Schwab: 지수보다 좁은 리더십을 경계
Joe Mazzola가 9월 22일 09:11 EDT에 공개한 Schwab 장전 브리핑은 Liz Ann Sonders의 견해를 인용해, 새 촉매가 없으면 유가·금리·지정학 뉴스에 따라 업종 주도권이 자주 바뀔 수 있다고 봤습니다. 직전 금요일 기준 S&P 500 구성 종목 가운데 4주 신고가에 있던 비율이 4%뿐이었다는 점도 리더 종목이 꺾일 때 지수가 취약할 수 있는 근거로 제시했습니다.
같은 글에서 Kevin Gordon은 애틀랜타 연은 임금 추적치의 3개월 중앙값이 8월 4.1%, 이직자는 5%였다는 점을 들어 노동시장 긴축이 임금 압력으로 번질 가능성을 언급했습니다. 다만 평균 시간당 임금에는 아직 같은 압력이 뚜렷하지 않다고 선을 그었습니다.
한계: 이 자료는 정규장 개장 전 발표됐고, 4%라는 시장 폭 수치도 9월 22일 종가가 아니라 직전 금요일 기준입니다. 이날 나스닥 최고치와 러셀 2000 상승은 리더십이 완전히 한두 종목에만 갇혔다는 해석의 반대 근거입니다. 따라서 “고점이니 곧 하락한다”가 아니라, 지수 최고치와 업종·종목 확산 정도를 함께 점검해야 한다는 경고로 읽는 편이 적절합니다.
다음 세션 관전 포인트
- 10:30 EDT EIA 주간 석유재고: 원유·휘발유 재고와 정유설비 가동률이 WTI 90달러 부근의 추가 방향을 가를 수 있습니다.
- 금융주 반응: 2년·10년 금리 차가 다시 벌어지는지, XLF 약세가 대형은행 전반으로 이어지는지 확인할 필요가 있습니다.
- 나스닥 최고치의 확산: 나스닥 종합의 추가 상승뿐 아니라 러셀 2000과 상승 업종 수가 동행하는지가 중요합니다.
- 공식 일정: BLS와 BEA 달력상 9월 23일에는 대표적인 헤드라인 발표가 없습니다. 다음 BLS·BEA 주요 항목은 9월 24일로 잡혀 있어, 23일 장은 EIA와 지정학 뉴스에 더 민감할 수 있습니다.
위험 요인과 반대 근거
첫째, 유가가 내려도 중동 공급 경로가 완전히 정상화된 것은 아닙니다. 외교 뉴스가 뒤집히면 인플레이션과 금리 우려가 다시 커질 수 있습니다. 둘째, 나스닥 사상 최고치는 추세의 강함을 보여주지만, 금융·에너지·커뮤니케이션 약세가 동시에 나타난 점은 지수 하나만으로 체감 경기를 판단하기 어렵다는 반대 근거입니다. 셋째, 기업의 중장기 목표와 자사주 매입 한도는 실제 실적을 보장하지 않습니다.
이 글은 당일 공개 자료를 연결한 교육·정보 목적의 시황이며, 특정 종목의 매수·매도 추천이나 수익 보장이 아닙니다.
FAQ
S&P 500은 올랐나요, 내렸나요?
0.06포인트 내린 7,764.64로 마감했습니다. 퍼센트로 반올림하면 0.00%에 가까워 실질적으로 보합이라고 보는 편이 정확합니다.
나스닥 최고치인데 시장 전체도 강했나요?
러셀 2000이 0.51% 오르고 11개 업종 ETF 중 6개가 상승해 폭이 완전히 좁지는 않았습니다. 그러나 금융·에너지·커뮤니케이션은 1% 이상 떨어져 업종별 체감은 크게 갈렸습니다.
유가 하락은 모든 주식에 호재인가요?
아닙니다. 소비·운송·기술 업종에는 비용과 물가 우려를 낮출 수 있지만, 원유 생산기업에는 판매가격 하락이 부담이 될 수 있습니다. 실제로 이날 에너지 ETF와 ConocoPhillips가 약세였습니다.
공식·원문 자료 확인
- NYSE 2026 거래일 달력
- Nasdaq 거래시간·휴장 일정
- AP 미국 증시 마감 기사
- Nasdaq Composite 공식 시세
- Russell 2000 시세
- 미 재무부 일일 국채 파 금리
- Cboe VIX 자료
- 달러지수 DXY 일일 데이터
- WTI 원유 선물 시세
- 금 선물 시세
- AutoZone 2026 회계연도 4분기 발표
- THOR Industries 투자자 자료
- On Holding 2029 목표·자사주 매입 발표
- Charles Schwab 9월 22일 장전 브리핑
- EIA 주간 석유재고 일정
- BLS 2026년 9월 발표 일정
- BEA 발표 일정
반응형'지식 Log' 카테고리의 다른 글
아이 카시트 앞보기 전환 시기: 나이보다 키·몸무게와 설치 한계 먼저 (0) 2026.09.23 벌초 예초기 안전수칙: 보호구·돌 치우기·15m 거리·멈춘 뒤 점검 (0) 2026.09.23 떠 있는 얼음이 녹으면 물 높이는? 해빙·육지 빙하 차이와 간단 실험 (0) 2026.09.23 바닷물은 왜 짤까? 강물·증발·강어귀로 이해하는 염분의 흐름 (0) 2026.09.22 미세먼지·초미세먼지 수치 보는 법: 나쁨일 때 외출·환기 판단 (0) 2026.09.22