-
2026년 9월 24일 미국 증시 마감: 10년물 5.21%에도 S&P·나스닥 낙폭 회복지식 Log 2026. 9. 25. 06:16반응형
9월 24일 미국 증시는 유가와 국채금리가 함께 뛰면서 장 초반 크게 밀렸지만, 대형 성장주를 중심으로 낙폭을 되돌렸습니다. S&P 500은 0.02% 하락했고 나스닥 종합지수는 0.01% 상승했습니다. 다만 동일가중 ETF와 11개 섹터 ETF 대부분은 약세여서, 지수의 보합권 마감만으로 시장 전반이 안정됐다고 보기는 어려웠습니다.
관측 시각: 2026년 9월 24일 오후 4시 32분(미 동부시간) / 9월 25일 오전 5시 32분(한국시간). 미국 주식 수치는 9월 24일 정규장 종가이며, 국채·달러·원자재는 거래시간이 달라 같은 시각대의 마감 직후 관측값으로 구분했습니다. NYSE와 Nasdaq 공식 달력상 이날은 정상 거래일이었습니다.
9월 24일 미국 증시는 장 초반 낙폭을 상당 부분 회복해 혼조로 마감했다. AI로 만든 설명용 삽화이며 실제 가격 차트가 아니다. 마감 대시보드: S&P 500 보합, 다우는 0.31% 하락
- S&P 500: 7,704.13, 전일 대비 -0.02%
- Nasdaq Composite: 26,939.37, +0.01%
- Dow Jones: 51,349.98, -0.31%
- Russell 2000: 2,835.57, -0.11%
- Cboe VIX: 15.67, +3.23%
- 미 국채 2년물: 4.931%, 전일 대비 +3.4bp
- 미 국채 10년물: 5.208%, +9.8bp
- 달러지수 DXY: 101.317, +0.20%
- WTI 최근월물: 배럴당 95.31달러, +3.42%
- 금 최근월물: 온스당 4,300.10달러, -0.42%
VIX가 올랐고 10년물 수익률은 5.2%를 넘었습니다. 채권금리와 유가가 동시에 오르는 환경은 주식의 할인율과 기업 비용 부담을 함께 높일 수 있습니다. 그래서 나스닥의 미세한 상승 전환만 보고 위험 선호가 완전히 회복됐다고 해석하기는 어렵습니다.
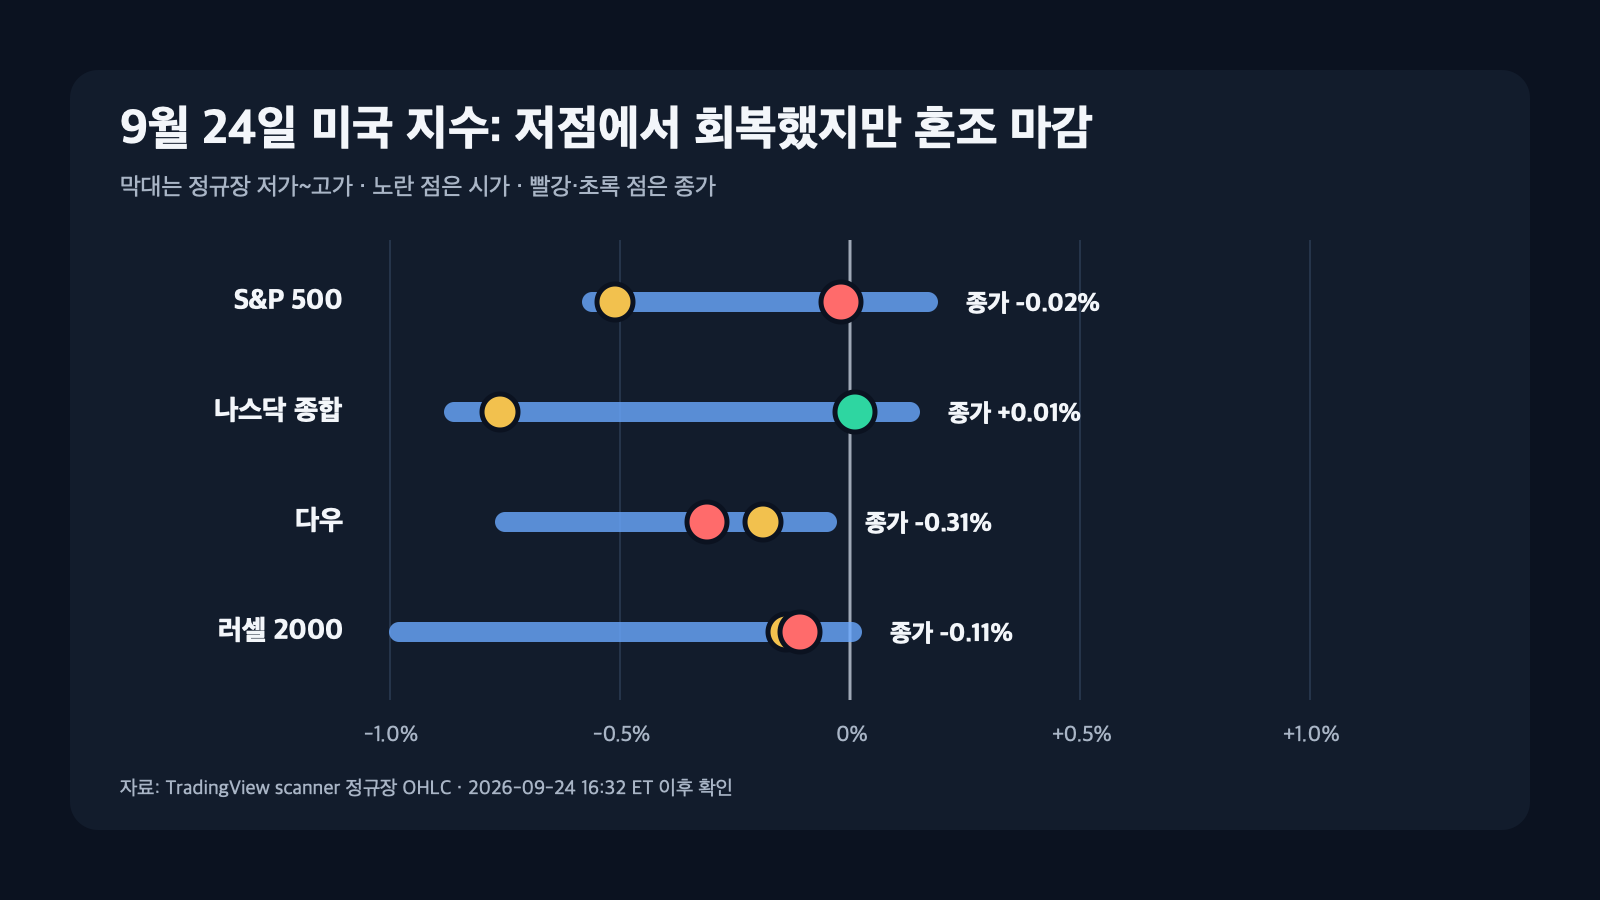
네 지수 모두 장중 저점에서 회복했지만 종가는 혼조였다. 자료: TradingView scanner 정규장 OHLC. 장중 변곡점: 급락 출발 뒤 저점 매수, 그러나 폭은 좁았다
1. 유가·금리 상승이 개장 초 위험 회피를 자극
S&P 500은 전일 종가 아래에서 출발해 장중 7,662.57까지 밀렸습니다. 나스닥도 저점 26,706.14를 기록했습니다. Reuters의 장 초반 보도는 중동 불확실성으로 유가와 국채금리가 오르고, 미·중 정상 회동을 앞둔 경계감이 커진 점을 하락 배경으로 짚었습니다. 백악관은 시진핑 중국 국가주석의 미국 방문 일정을 확인했지만, 이를 곧바로 구체적인 무역 합의로 확대 해석할 근거는 제한적입니다.
2. 오후 낙폭 회복, 나스닥은 가까스로 상승 전환
오후 들어 대형 성장주 수요가 지수를 끌어올렸습니다. S&P 500은 저점에서 약 42포인트 회복했고, 나스닥은 플러스권으로 돌아섰습니다. 반면 다우는 0.31% 내렸습니다. 지수별 차이는 투자자가 경기민감주 전반보다 일부 대형주에 집중했다는 점을 보여줍니다.
3. 7년물 입찰 뒤 채권 부담은 남았다
미 재무부 공식 자료에서 이날 7년물 국채 입찰의 최고 낙찰금리는 5.085%, 응찰률은 2.42배였습니다. 장중 NYSE MAC Desk도 미 국채 수익률이 10bp 넘게 오른 상황을 지적했습니다. 입찰 하나만으로 금리 상승의 전부를 설명할 수는 없지만, 주가가 반등하는 동안에도 할인율 부담이 사라지지 않았다는 점은 분명합니다.
업종과 시장 폭: 11개 섹터 ETF 중 8개 하락
State Street 섹터 ETF를 업종 대리 지표로 보면 커뮤니케이션(XLC +1.27%), 헬스케어(XLV +0.63%), 에너지(XLE +0.37%)만 올랐습니다. 소재(XLB -1.19%), 유틸리티(XLU -0.98%), 필수소비재(XLP -0.89%), 산업재(XLI -0.75%)는 약했습니다.
시가총액가중 SPY는 0.08% 하락했지만 동일가중 RSP는 0.50% 내렸습니다. 이는 대형주의 지수 방어가 시장 전반의 체감 강도보다 컸다는 뜻입니다. 다만 이 수치는 NYSE·Nasdaq 전체 상승·하락 종목 수가 아니라 ETF 대리 지표이므로, 정확한 시장 폭 통계와 동일하게 보아서는 안 됩니다.
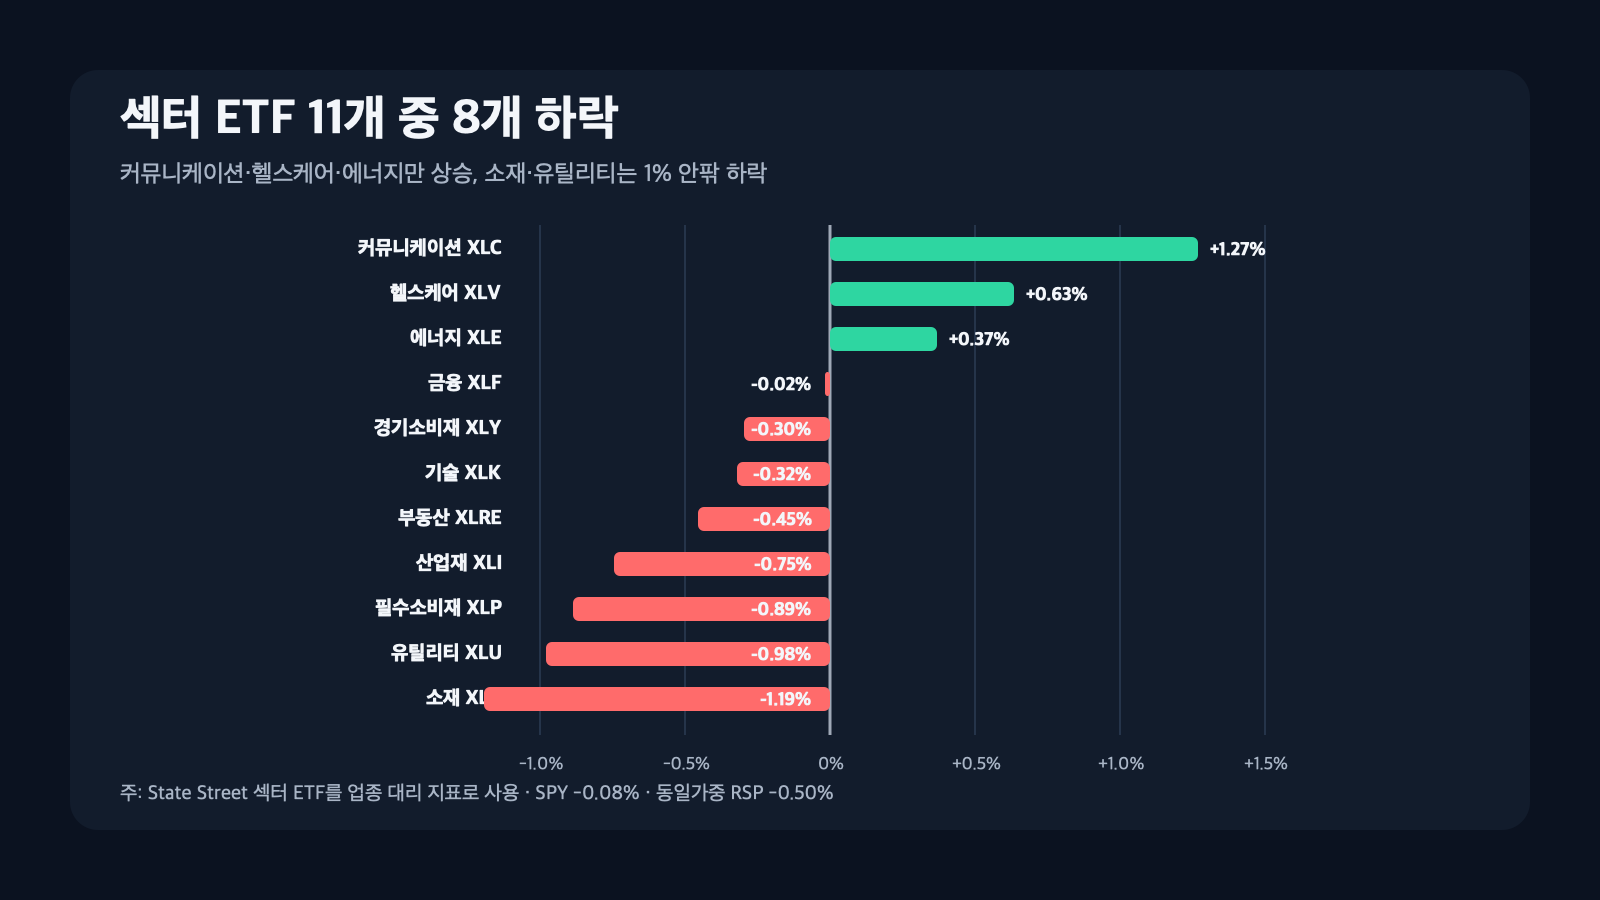
State Street 섹터 ETF 11개 중 8개가 하락했다. ETF를 업종 대리 지표로 사용했다. 주요 상승·하락 종목과 검증된 배경
Everpure(P) +11.15%: 장기 가이던스 상향 기대
Everpure는 121.88달러로 11.15% 올랐습니다. 회사는 FY2027 매출 50.3억~50.7억달러, 비GAAP 영업이익 9.40억~9.60억달러를 제시했고 FY2028 예비 전망도 공개했습니다. 주가 반응과 회사 발표의 시간적 연결은 확인되지만, 이 수치는 미래예측 진술이어서 실제 실적을 보장하지 않습니다.
GRAIL(GRAL) +8.43%: FDA 자문위 표결은 긍정적, 최종 승인은 아님
GRAIL은 117.67달러로 8.43% 올랐습니다. FDA 자문위원회는 Galleri의 편익-위험에 7대2(기권 1), 안전성에는 만장일치, 유효성에는 6대4로 표결했습니다. 자문위원회 의견은 중요하지만 FDA의 최종 승인 결정과 같지 않습니다. 시험 설계와 실제 임상 이득에 관한 FDA 브리핑의 한계도 함께 봐야 합니다.
TD SYNNEX(SNX) -9.87%: 실적 상회에도 주가 급락
TD SYNNEX는 259.47달러로 9.87% 내렸습니다. 회사 발표상 3분기 매출은 216억달러로 전년 대비 37.7%, 비GAAP EPS는 5.68달러로 58.7% 늘어 가이던스 상단을 웃돌았습니다. 공식 발표만으로 하락의 단일 원인을 확정하기는 어렵습니다. ‘호실적이면 반드시 주가가 오른다’는 단순 공식이 통하지 않았다는 점이 이날의 반대 사례입니다.
MGM Resorts: 인수 기대 소멸
MGM Resorts는 People Inc.가 인수 제안을 철회했다고 공식 확인했습니다. 이 사건은 인수 프리미엄 기대를 되돌리는 재료였지만, 본문에서는 확인되지 않은 최종 등락률을 억지로 채우지 않았습니다.
핵심 뉴스·실적·금융 자료
- 금리: 10년물 수익률이 마감 직후 5.208%로 관측돼 성장주 밸류에이션 부담이 이어졌습니다.
- 에너지: WTI 최근월물이 3.42% 오르며 에너지주는 상대적으로 선방했지만, 인플레이션 우려에는 불리한 신호였습니다.
- 연준 배경: 연준은 9월 16일 기준금리 목표 범위를 3.75~4.00%로 25bp 올렸고, 물가가 여전히 높다고 평가했습니다.
- 시간외 분리: Costco는 9월 24일 정규장 종료 뒤 실적 발표 일정이 있었지만, 이 글의 정규장 수치에는 시간외 움직임을 섞지 않았습니다. 관측 시점에 회사 원문 결과를 확인하지 못해 추정도 넣지 않았습니다.
공개 전략가 관점 비교
Joe Mazzola·Collin Martin, Charles Schwab — 시장 폭과 높은 금리 경계
Charles Schwab의 Joe Mazzola는 9월 24일 오전 자료에서 S&P 500 구성 종목 중 50일 이동평균 위 종목이 29%에 불과하다고 지적했습니다. 같은 자료에서 채권 전략가 Collin Martin은 채권시장이 견조한 경제, 물가 우려, 높은 금리의 지속 가능성을 반영한다고 설명했습니다. 다만 이 분석은 오전 9시 15분 공개돼 오후 낙폭 회복을 반영하지 못합니다.
Fawad Razaqzada, StoneX — 단기 하방 위험, 장기 추세 훼손은 미확정
StoneX의 Fawad Razaqzada는 오후 1시 49분 분석에서 높은 금리·유가·달러와 약한 시장 폭을 단기 하방 요인으로 들었습니다. 동시에 더 큰 상승 추세가 확정적으로 깨진 것은 아니라고 단서를 달았습니다. CFD 브로커의 기술적 분석이고 종가 전 작성됐다는 한계가 있습니다.
비교와 해석: 두 견해는 금리와 좁은 시장 폭을 공통 위험으로 봅니다. 한편 S&P 500이 저점에서 회복한 점은 즉각적인 추세 붕괴 주장에 대한 반대 근거입니다. 그러나 RSP가 SPY보다 크게 뒤처진 점은 시장 폭 경계가 아직 유효하다는 증거입니다. 이 문단은 공개 자료를 연결한 작성자의 해석이지 새로운 애널리스트 의견이 아닙니다.
다음 세션 관전 포인트
- 10년물 5.2%대 유지 여부: 금리가 더 오르면 대형 성장주의 오후 반등이 이어지기 어렵습니다.
- 유가와 지정학 뉴스: WTI가 95달러 위에서 추가 상승하면 기대 인플레이션과 소비 부담이 다시 부각될 수 있습니다.
- 시장 폭 개선 여부: SPY뿐 아니라 동일가중 RSP와 소재·산업재·소비재까지 동반 회복하는지 확인할 필요가 있습니다.
- 9월 25일 10:00 ET BLS 일정: 미국 노동통계국은 Employee Benefits in the United States 공개를 예정하고 있습니다. BEA의 다음 주요 GDP·PCE 일정은 9월 30일입니다.
- Costco 실적 반응: 정규장 뒤 발표 내용과 다음 정규장 가격 반응을 분리해 봐야 합니다.
위험 요인과 반대 근거
약세 시나리오는 금리·유가·달러가 함께 오르고 시장 폭이 좁다는 데 근거합니다. 반대로 S&P 500과 나스닥이 장중 저점에서 크게 회복했고 VIX도 16선 아래에서 마감했다는 점은 공포가 통제 불능 상태는 아니었다는 반대 근거입니다. 채권금리가 안정되거나 미·중 일정에서 확인 가능한 완화 신호가 나오면 위험 선호가 빠르게 살아날 수 있습니다.
다만 당일 종가 한 번으로 추세 전환을 단정하면 안 됩니다. 섹터 ETF는 업종 대리 지표이고, 기업의 가이던스와 FDA 자문위 표결은 미래 결과를 보장하지 않습니다.
FAQ
나스닥이 올랐는데 왜 약한 장이라고 하나요?
나스닥 상승률은 0.01%에 불과했고, 동일가중 RSP는 0.50% 하락했습니다. 일부 대형주가 지수를 방어했지만 여러 업종과 종목이 함께 오른 장은 아니었습니다.
10년물 5.21%는 주식에 무조건 악재인가요?
무조건은 아닙니다. 견조한 성장 전망 때문에 금리가 오를 수도 있습니다. 다만 할인율 상승은 미래 이익의 현재가치를 낮추므로, 특히 밸류에이션이 높은 성장주에는 부담이 커질 수 있습니다.
FDA 자문위 찬성은 승인과 같은가요?
아닙니다. 자문위원회는 FDA에 의견을 제공하지만 최종 결정권자는 FDA입니다. 투표 결과뿐 아니라 효능·안전성 근거와 승인 조건을 따로 확인해야 합니다.
이 글의 원자재 가격도 정규장 종가인가요?
아닙니다. 주가지수는 미국 주식 정규장 종가이고, 국채·달러·WTI·금은 거래시간이 달라 오후 4시 32분 ET 이후의 관측값으로 명시했습니다.
공식·원문 자료
- NYSE 거래시간·휴장 캘린더
- Nasdaq 공식 휴장 일정
- 미 재무부 9월 24일 국채 입찰 원자료
- NYSE MAC Desk 장중 업데이트
- 연방준비제도 9월 16일 FOMC 결정
- BLS 2026년 9월 발표 일정
- BEA 발표 일정
- Everpure 장기 전망 발표
- GRAIL의 FDA 자문위 결과 발표 · FDA 브리핑 문서
- TD SYNNEX 3분기 실적 발표
- MGM Resorts 공식 발표
- Charles Schwab 시장 업데이트 — Joe Mazzola, 2026-09-24
- StoneX 분석 — Fawad Razaqzada, 2026-09-24
고지: 이 글은 공개 자료를 바탕으로 한 교육·정보 목적의 시장 정리이며 특정 금융상품의 매수·매도 권유나 수익 보장이 아닙니다. 대표 이미지는 AI로 만든 설명용 삽화이며 수치 증거로 사용하지 않았습니다.
반응형'지식 Log' 카테고리의 다른 글
구름은 물인데 왜 떠 있을까? 작은 물방울이 비가 되는 과정 (0) 2026.09.25 통조림 개봉 후 캔째 냉장해도 될까? 옮겨 담기·보관 기간·폐기 신호 (0) 2026.09.25 서울에서 고장 난 우산 버리는 법: 분해·종량제·대형폐기물 기준 (0) 2026.09.25 차례상에 전 꼭 부쳐야 할까? 성균관 9가지 표준안과 가족 합의 기준 (0) 2026.09.24 번개 뒤 천둥 몇 초면 위험할까? 거리 계산보다 먼저 대피하는 기준 (0) 2026.09.24